文:孫窮理
科技業產能追不上需求,大規模獵地;整理2025年之後大廠買地的案例,發現與傳統產業因「賣地」而關廠裁員的關聯性並不高,乖乖是比較特殊的案例。
但如果「賣方」同為科技產業的時候,會看到一個比較不一樣的光景:
對科技產業來說,這些廠房多數位於科學園區裡,在技術銜接、基礎設施,以及租稅獎勵等方面,比起傳統工業區的土地廠房更好用;而賣地的廠商,也都面對了轉型,或者說發展方向的搖擺。
就以力積電在苗栗銅鑼的廠來說,2021年起建,2024年投產,2026年就賣給美光,生產邏輯晶片的機台,美光用不上,但無塵室等廠務設備,則可以通用,減少建廠的過渡時間。
[r120 從面板玻璃基板到螢幕]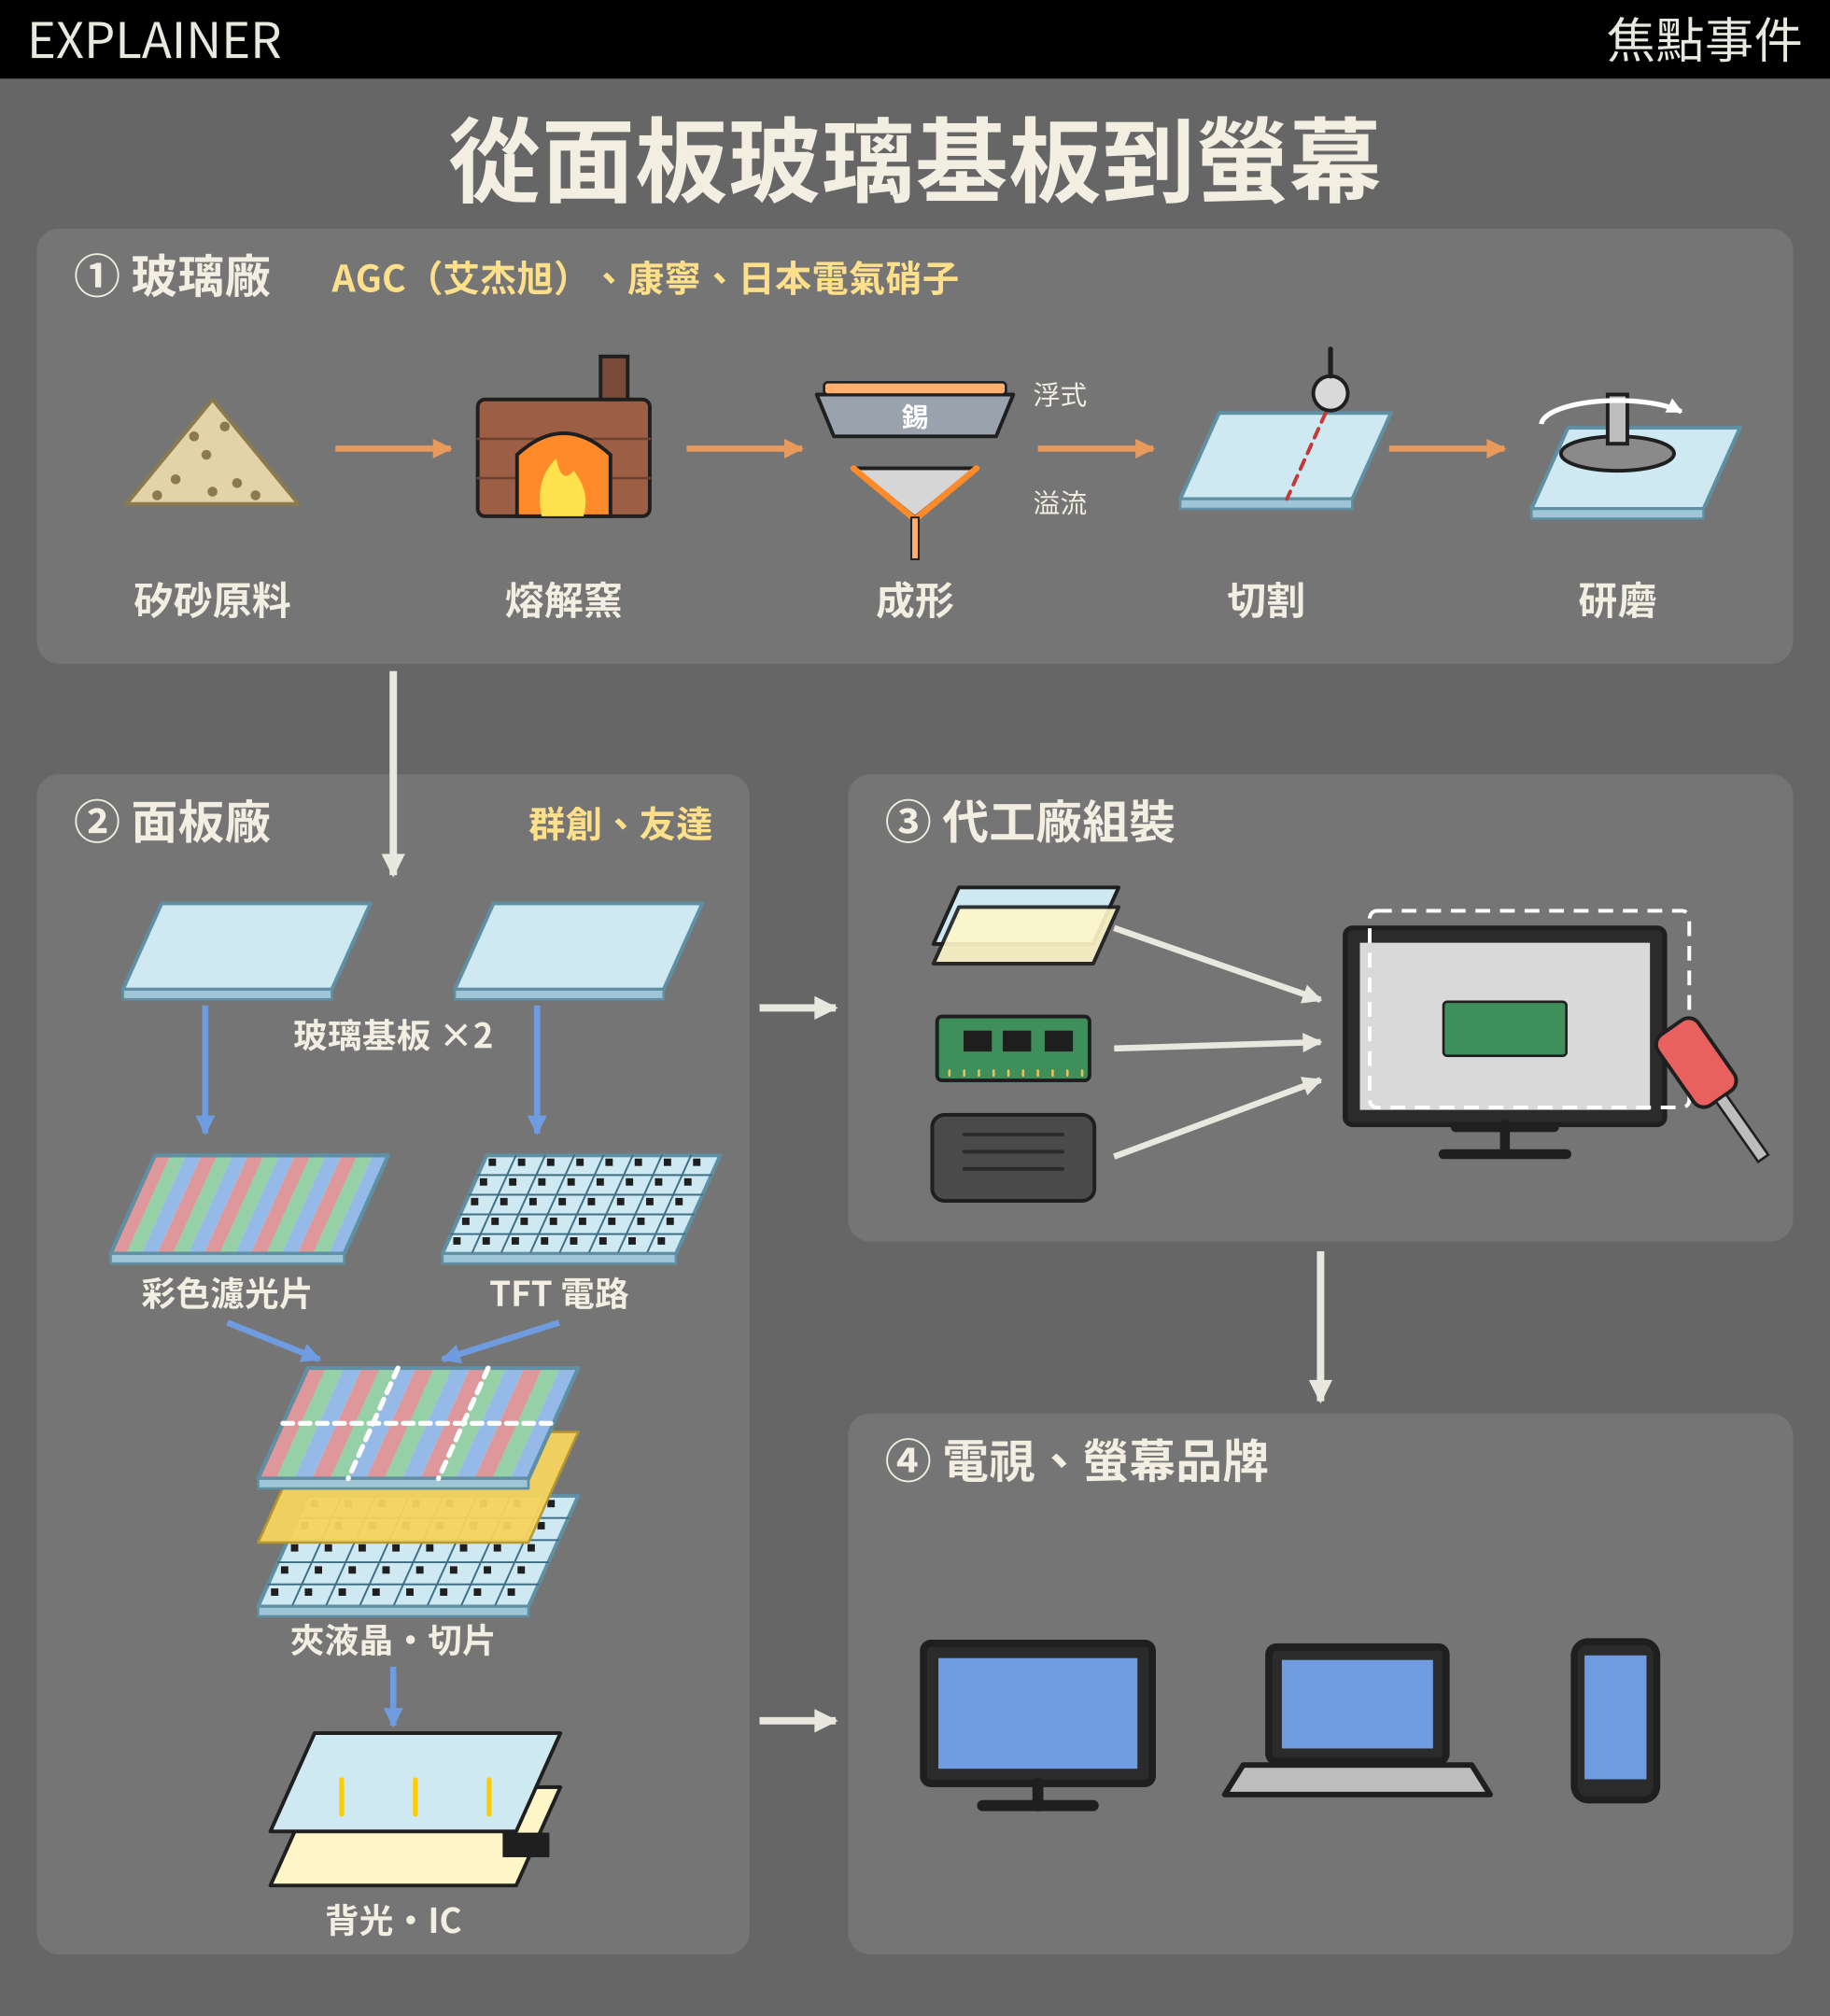 [/r120]
面板產業與艾杰旭
而我特別注意到的是「面板雙虎」,群創和友達的大規模賣廠動作。面板業不景氣,與艾杰旭是密切相關的;艾杰旭在台灣生產面板的玻璃基板註釋,2001年在雲林斗六建廠、2003年建窯註釋,主要的客戶,就是群創、友達,這些面板廠。
台灣面板廠用的玻璃基板,一向由外資供應:2006年在台設廠的,是美國康寧和旭硝子(今AGC)、日本電氣硝子、板硝子三家日商。台廠的嘗試,是碧悠電子轉投資的碧悠國際光電,2003年7月啟用玻璃窯爐,但因良率問題、專利因素,加上沒有資金繼續投入,2006年11月歇業,隔年聲請破產。工研院產科國際所分析這一行的進入障礙:技術困難度高、需要經濟規模、長期供應關係不易打破。
面板玻璃基板的製程,是把矽砂等原料送進熔解窯,以超過1,500℃的高溫熔成玻璃液,再成形為薄板:康寧用溢流法,玻璃液從槽的兩側溢流、在底部合成一片;AGC用浮式法,玻璃液浮在熔融的錫上攤平,成形後經退火、切割、檢查,表面還須研磨。熔解窯是設廠的核心投資,AGC斗六第一座窯2003年宣布興建、約130億日圓,到2005年底已有兩座窯運轉;2001年先運轉的是研磨線。
艾杰旭母公司AGC株式會社,也就是旭硝子,是日本百年玻璃大廠,1907年由三菱集團岩崎彌太郎的姪子岩崎俊彌創立,二戰期間曾經一度併入三菱,戰後盟軍解散與軍國主義牽連緊密的三菱集團,1950年旭硝子再獨立出來,2018年公司名稱才改為AGC;目前生產建築、汽車、電子玻璃,同時有化學工業與生物製劑的產線,子公司192家、據點遍及約30個國家與地區。
[r120 AGC的營收與獲利]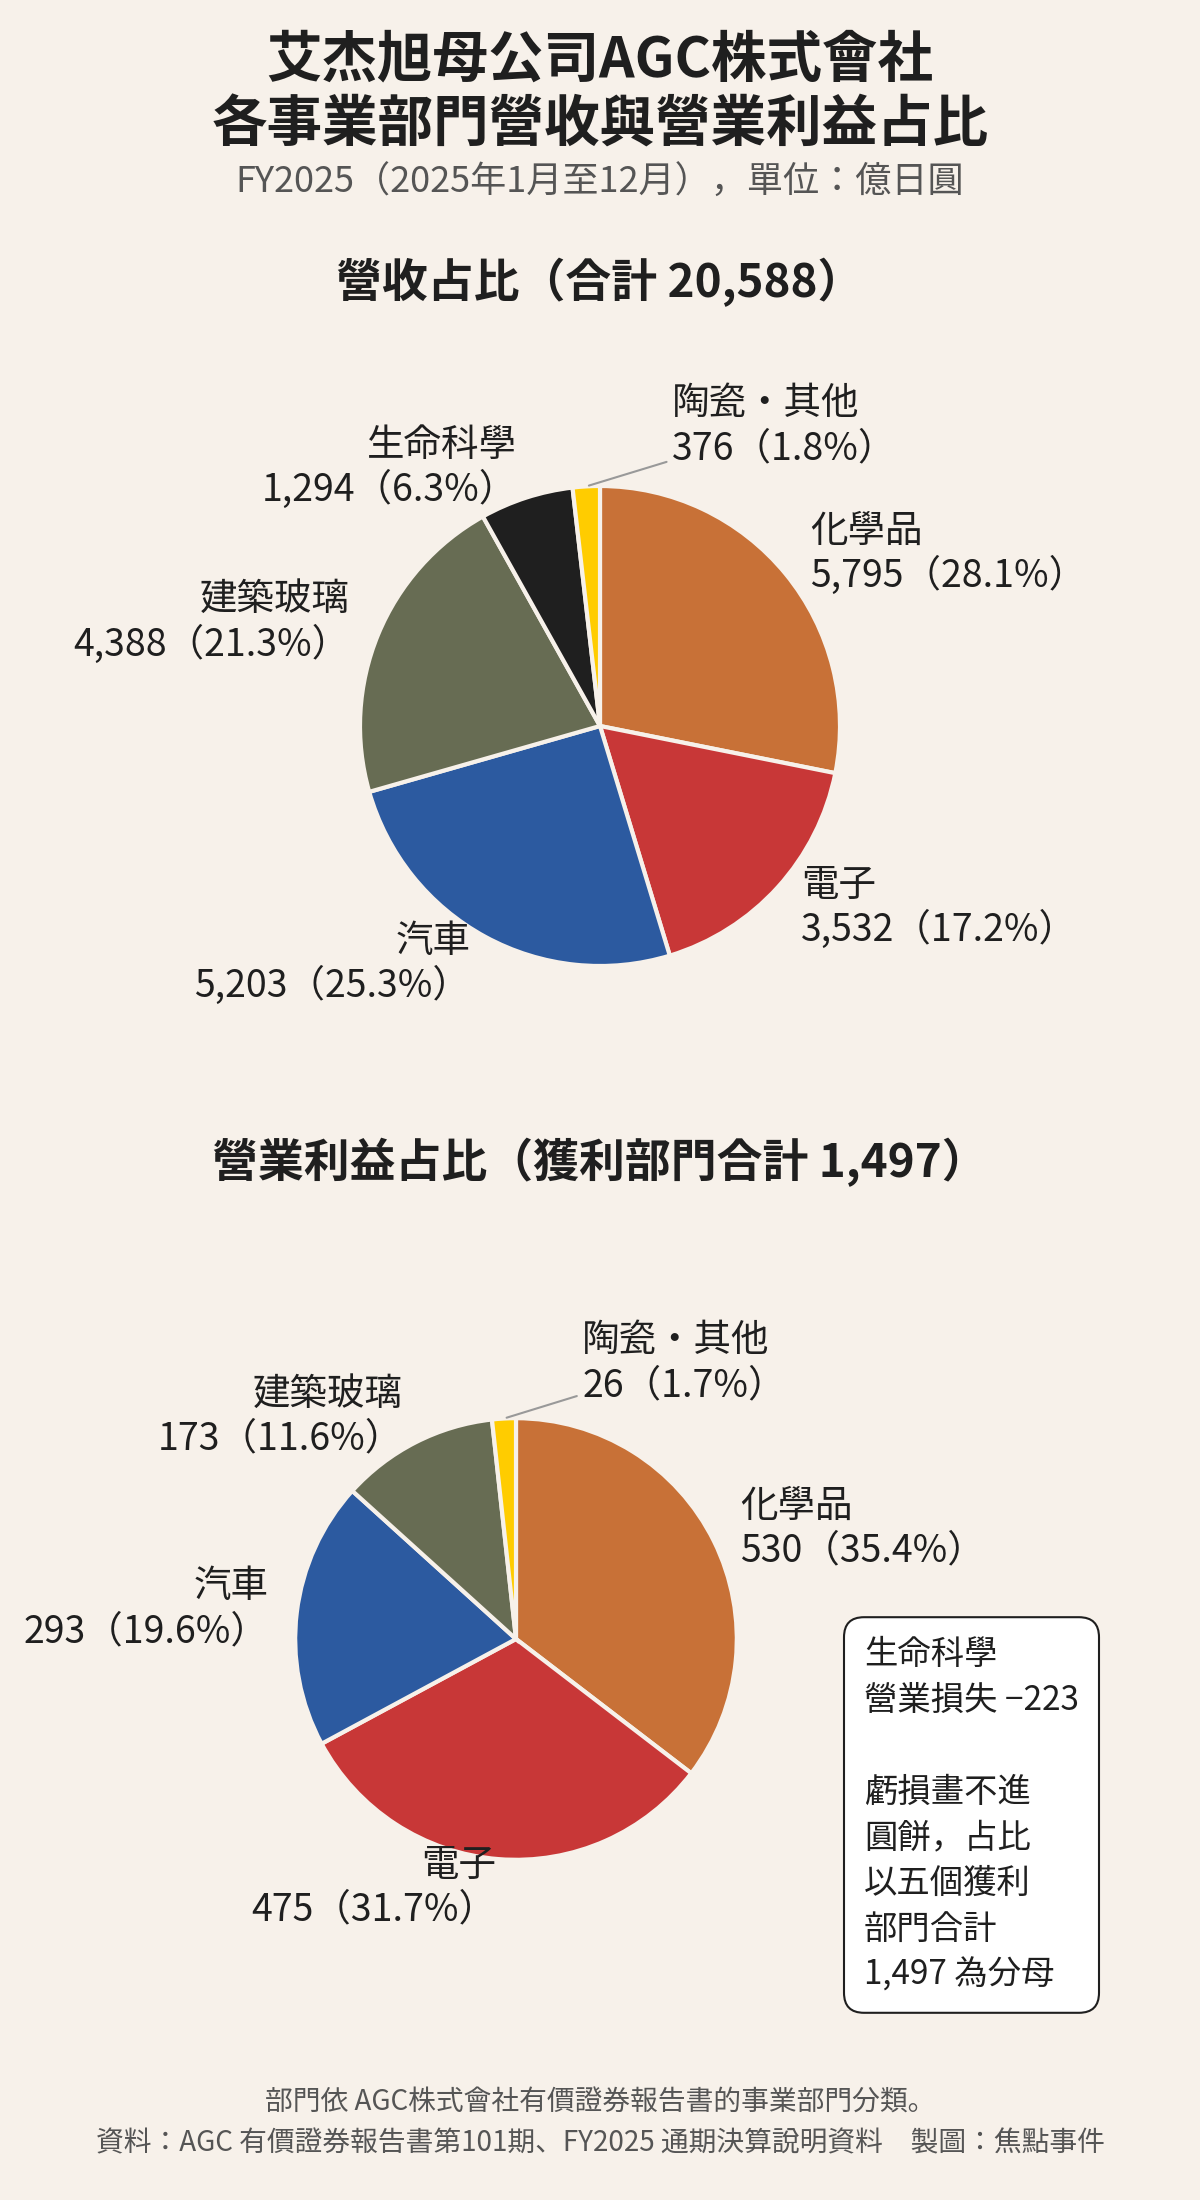 [/r120]
從AGC 2025年的財報可以看到,在台灣沒有產線的化學品、汽車及建築玻璃是它營收的前三大塊,但是若從營業利益率來看,獲利能力最強的,卻是面板玻璃基板所屬的電子部門;但其中最賺錢的,是占部門獲利七成的電子部材,包括AGC與另一日本玻璃大廠 HOYA 雙頭寡占的極紫外光(EUV,Extreme Ultraviolet)曝光機所使用的光罩基板註釋,以及相機及車載鏡頭、AR 眼鏡用的光學玻璃與薄膜。
EUV光罩基板(空白光罩)是極紫外光微影光罩的半成品,全球能商業供貨的只有日本AGC與HOYA兩家,市調估兩家合計占全球約九成四(2024年,依營收);AGC自稱是唯一從玻璃材料做到研磨、鍍膜的廠商。
長期來看,面板玻璃基板在 AGC 電子部門的重要性下降,不過,2022到2025年,隨著面板玻璃基板的漲價,轉虧為盈,對獲利也做出貢獻註釋;面板業的起伏,反映了艾杰旭在台灣薪資的起落。
AGC電子部門的營業利益,2022年147億日圓,2024年升至545億日圓,2025年為475億日圓。依AGC決算說明公布的部門內構成比(共通費配賦前),面板玻璃基板所屬的顯示器事業2022、2023年虧損,2024年轉盈、占部門獲利2成,2025年升至3成。
2010年之前,相較其他產業,台灣艾杰旭有著讓人羨慕的薪資水準,之後,面板業不景氣,長期不調薪註釋,而工會在意的,是調薪與日本不同步,也跟2022到2025這一段面板獲利回溫的時間,是疊合的,這也是艾杰旭能夠在這個時間點訴求加薪罷工的背景。
艾杰旭工會指出,二十五年來底薪停滯,沒有全體調薪制度;27,200元的底薪被基本工資追上時,公司只把較低薪的人調高對齊,「稍高於此基準的員工完全調不到」。這段期間,每月基本工資從2010年的17,280元調到2026年最低工資29,500元,漲了約71%,最低一級的底薪跟著被墊高,稍高一級的沒有,新進與資深員工的薪資越拉越近。工會因此要求調薪參照基本工資:6月16日在雲林縣政府與資方簽訂的協議寫明「可參考每年基本工資調整幅度為依據」,2027年最低工資調高4.75%,工會據此主張每年調薪5%。
也就是說,無論就土地廠房的買賣,或者像 AGC 這樣的傳產國際大廠來看,在所謂「科技業」的內部,也正對應了「沒有 AI,只有 BI(悲哀)」這句玩笑,只要跟上快速勃興的 AI 發展,就有利可圖,工人也有機會分潤到產業的利潤,而跟不上 AI 發展的,即便是在科技產業內,也仍然存在極大的落差,低薪,甚至關廠裁員的陰影始終籠罩著。