晶圓製造和資料中心是同一條產業鏈的兩端,從全球範圍看,資料中心用電量,已經超越晶圓製造;2025年全球晶圓製造耗電量,超過1,000億度註釋;全球資料中心2025年用電達4,850億度,而且預估2030年將達到9,500億度註釋。
全球沒有晶圓製造用電的官方統計。下表是主要晶圓廠自行揭露的最近一年用電,範圍含封測、辦公與研發:
| 公司 | 年份 | 用電(億度) | 來源 |
|---|---|---|---|
| 三星電子(Samsung Electronics)半導體部門 | 2025 | 304.3 | 永續報告書 |
| 台積電 | 2025 | 約288 | 永續報告書 |
| 英特爾(Intel) | 2025 | 101.6 | 企業責任報告 |
| 美光(Micron) | 2025會計年度 | 97.9 | 永續報告書 |
| 鎧俠(Kioxia) | 2025會計年度 | 49.9 | 整合報告 |
| 中芯國際(SMIC) | 2025 | 49.7 | ESG報告 |
| 聯華電子(集團) | 2025 | 約41.4 | 年報 |
| 格羅方德(GlobalFoundries) | 2024 | 28.4 | 永續報告書 |
| 合計 | 約960 |
SK海力士的永續報告書原文未取得;它向美國證券交易委員會申報的2025年韓國境內能源使用量為98,070兆焦耳,約272億度。這是能源總量,含電力以外的能源;若照台積電2025年外購電力約占總能源92.8%的比例推估,SK海力士用電約250億度。加上SK海力士,以及未列入的華虹、長江存儲、長鑫等中國廠商,全球主要晶圓廠用電超過1,000億度。
施耐德電機研究院(Schneider Electric Sustainability Research Institute)估計2025年約730億度,只含美洲、歐洲與中東、日本、韓國、東南亞、台灣六區的邏輯與記憶體晶圓廠,不含中國,報告自稱是保守估計;同一報告依公司揭露校準的另一種算法,只算前段製程,2025年約820億度。上表各廠扣掉中國廠區後約860億度(不含SK海力士)。
晶圓製造與資料中心的用電,都含跟AI無關的部分,兩邊AI的占比不同。
晶圓廠:施耐德電機研究院報告把7奈米以下的邏輯晶片,與高頻寬記憶體(HBM,High Bandwidth Memory)使用的動態隨機存取記憶體(DRAM,Dynamic Random Access Memory)晶圓連同封裝單獨計算:2025年用電約170億度,占美洲、歐洲與中東、日本、韓國、東南亞、台灣六區邏輯與記憶體晶圓廠用電的24%;2030年約540億度,占45%。報告也說明,同樣的先進製程也用來做手機、電腦與各種伺服器的晶片,這個數字是先進晶片的用電,不等於AI所需,AI實際用掉的更少。
資料中心:國際能源總署(International Energy Agency,IEA)估計,AI專用資料中心的用電2025年成長50%;基準情境下,到2030年增為3倍以上,達約4,650億度。依此回推,2025年AI專用資料中心用電不到1,550億度,約占資料中心總用電三成。
只看AI相關的部分,資料中心與晶圓廠的差距,比總量的差距更大。
資料中心的快速膨脹,造成電價上漲與斷電的焦慮,也構成了2026年美國期中選舉的重要議題,這個很容易理解。不過在台灣的耗電議題上,半導體製造仍遠遠超過資料中心,2025年半導體製造業用電約424億度,占全國電力消費15%註釋。
半導體製造業用電依台電行業別售電量開放資料各月加總,2025年423.8億度,占全國電力消費2,830.1億度的15%。這個分類含積體電路製造,也含封裝測試,不是純晶圓製造;只算台電賣出的電,不含用戶向綠電業者購買、經台電電網轉供的再生能源。這種「電證合一」的交易,買的是電加憑證,賣方是綠電業者,台電只收電網使用等費用,所以實際用電比這個數字高。
台積電2025年在台灣的用電約258億度(不含采鈺),占全國9.1%,以永續報告書台灣廠區綠電占11.4%回推。
晶圓製造本身沒有官方統計,經濟部能源署行業別最細到「電子產品及電力設備製造業」,2025年用電約696億度,範圍包括面板、電路板、電力設備等。下表是在台灣有晶圓廠的公司自行揭露的台灣用電:
| 公司 | 年份 | 用電(億度) | 說明 | 來源 |
|---|---|---|---|---|
| 台積電(含采鈺) | 2025 | 約259 | 以台灣廠區綠電29.8億度占11.5%回推 | 永續報告書 |
| 美光台灣 | 2024會計年度 | 33.7 | 含後段封測;2025會計年度未分國家 | CDP問卷 |
| 聯華電子(母公司) | 2025 | 31.2 | 含新加坡12i廠,未拆分 | 永續報告書 |
| 力積電 | 2025 | 13.4 | 永續報告書 | |
| 世界先進 | 2025 | 10.2 | 含新加坡廠,未拆分 | 永續報告書 |
| 南亞科 | 2025 | 8.5 | 永續報告書 | |
| 華邦電 | 2025 | 7.3 | 永續報告書 | |
| 旺宏 | 2025 | 5.2 | 永續報告書 | |
| 穩懋 | 2025 | 1.6 | 永續報告書 | |
| 漢磊 | 2025 | 0.8 | 永續報告書 | |
| 新唐 | 2025 | 0.7 | 永續網站 | |
| 合計 | 約372 |
合計約372億度,約占2025年全國電力消費2,830.1億度的13%。聯華電子、世界先進含新加坡廠,數字偏高;美光是2024會計年度,2025年應更高;宏捷科、茂矽等查無揭露。綠色和平東亞估計,台積電、美光、聯華電子2025年在台灣的用電合計約324億度,與上表三家相近。
資料中心這一側也沒有官方分類。報導者引述台電售電量統計,最接近的「入口網站經營及資料中心」2025年約15億度,約占全國0.5%,不含用戶另向其他業者購買的再生能源;台電同意供電的輸電級資料中心40件、約3,033MW,是核准的容量,不是已經在用的電。
全國電力消費依經濟部能源署開放資料月資料加總。
電力供應的議題,也一直是台灣政治敘事的重大議程,不過在主流的用電焦慮裡,「用電大戶」的利益,始終與全體用電人綁定,甚至更加優先;而沒有產生類似這次美國期中選舉,以它們為對立面的論述。會產生這種現象的原因很多,而從美國德州對資料中心的反彈,我們看到了「電價資訊透明」這個因素。
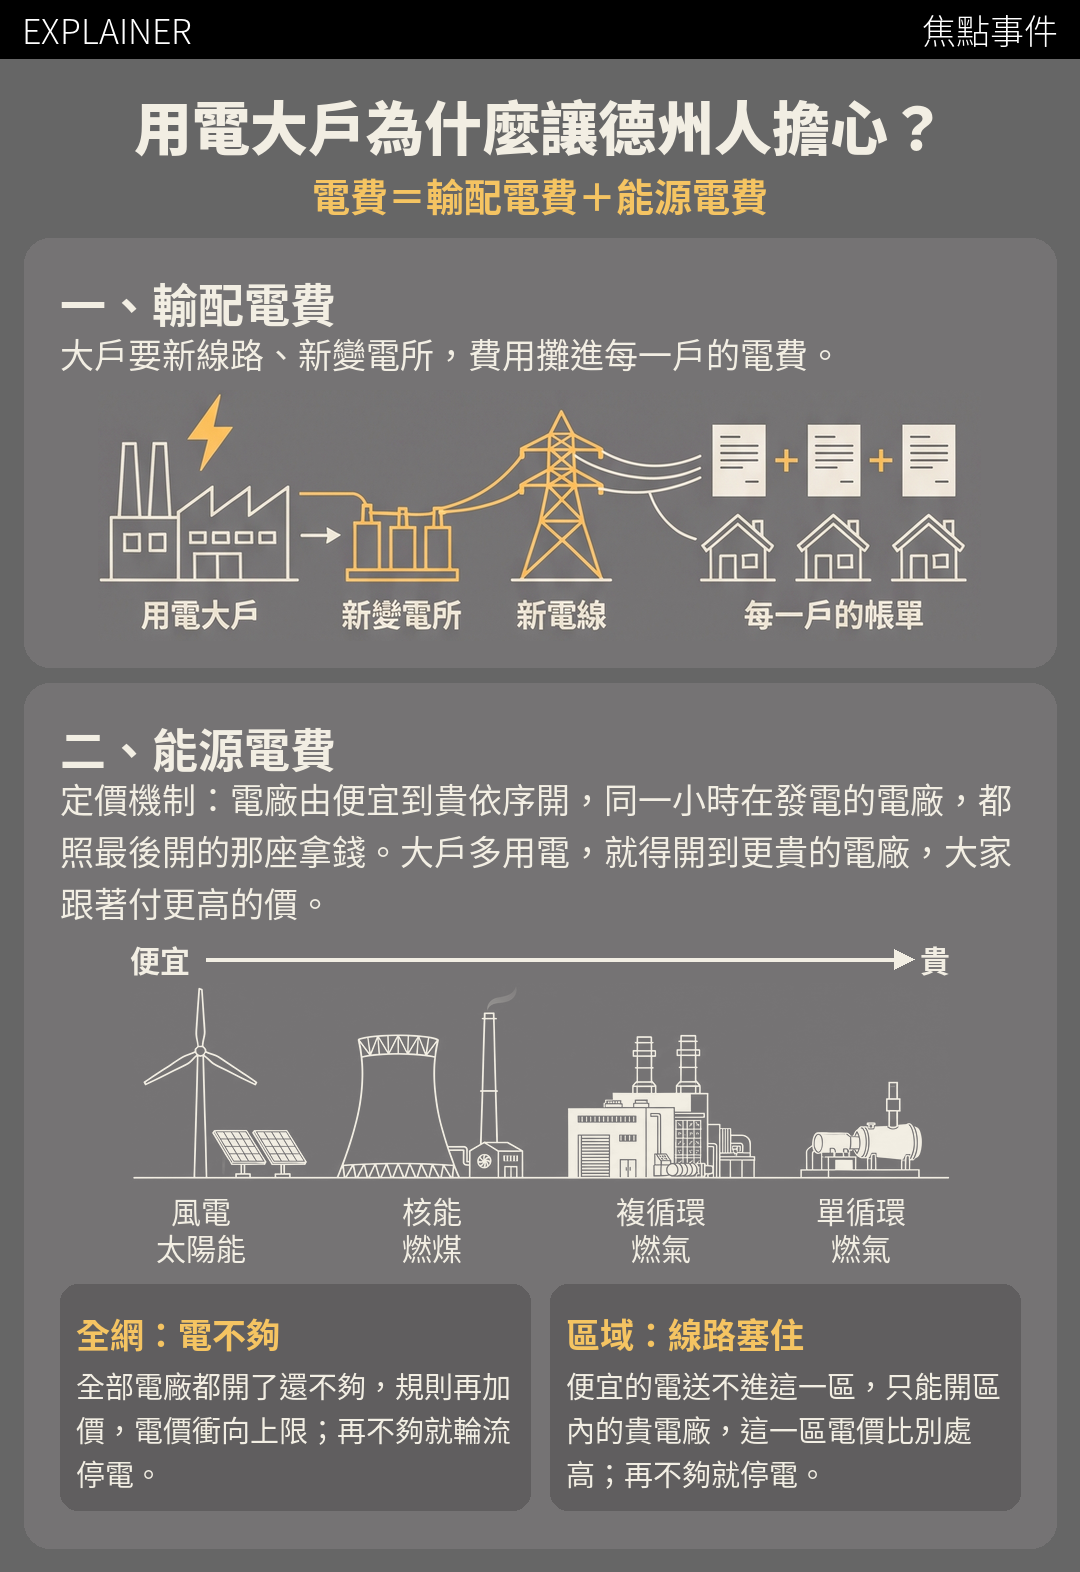
德州的電費分成「輸配電費」和「能源電費」兩塊,可以看到用電大戶的加入,對於這兩塊的影響,而這樣的機制,來自於「輸配電」、「發電」與「售電」的分拆;而在台灣,與「能源轉型」關係密切的「電業自由化」改革,十年下來,也如同「能源轉型」一般,走了一半停了下來,台電沒有被分拆,仍是唯一的國營輸配電業;綠電以外,民營電廠只能把電賣給它,用戶也只能向它買。
壟斷,使台電掌握獨占的權力,也包攬了所有的義務,出了問題,就都丟給它就好,你什麼都不需要知道,而大眾的「無知」,對於掌握資源分配權力的人來說,非常重要。這為無限搬運資源供高耗能產業所用,創造出一個有利的環境,達成了自由化所難以企及的「效率」。